(1) Rentabilité définie
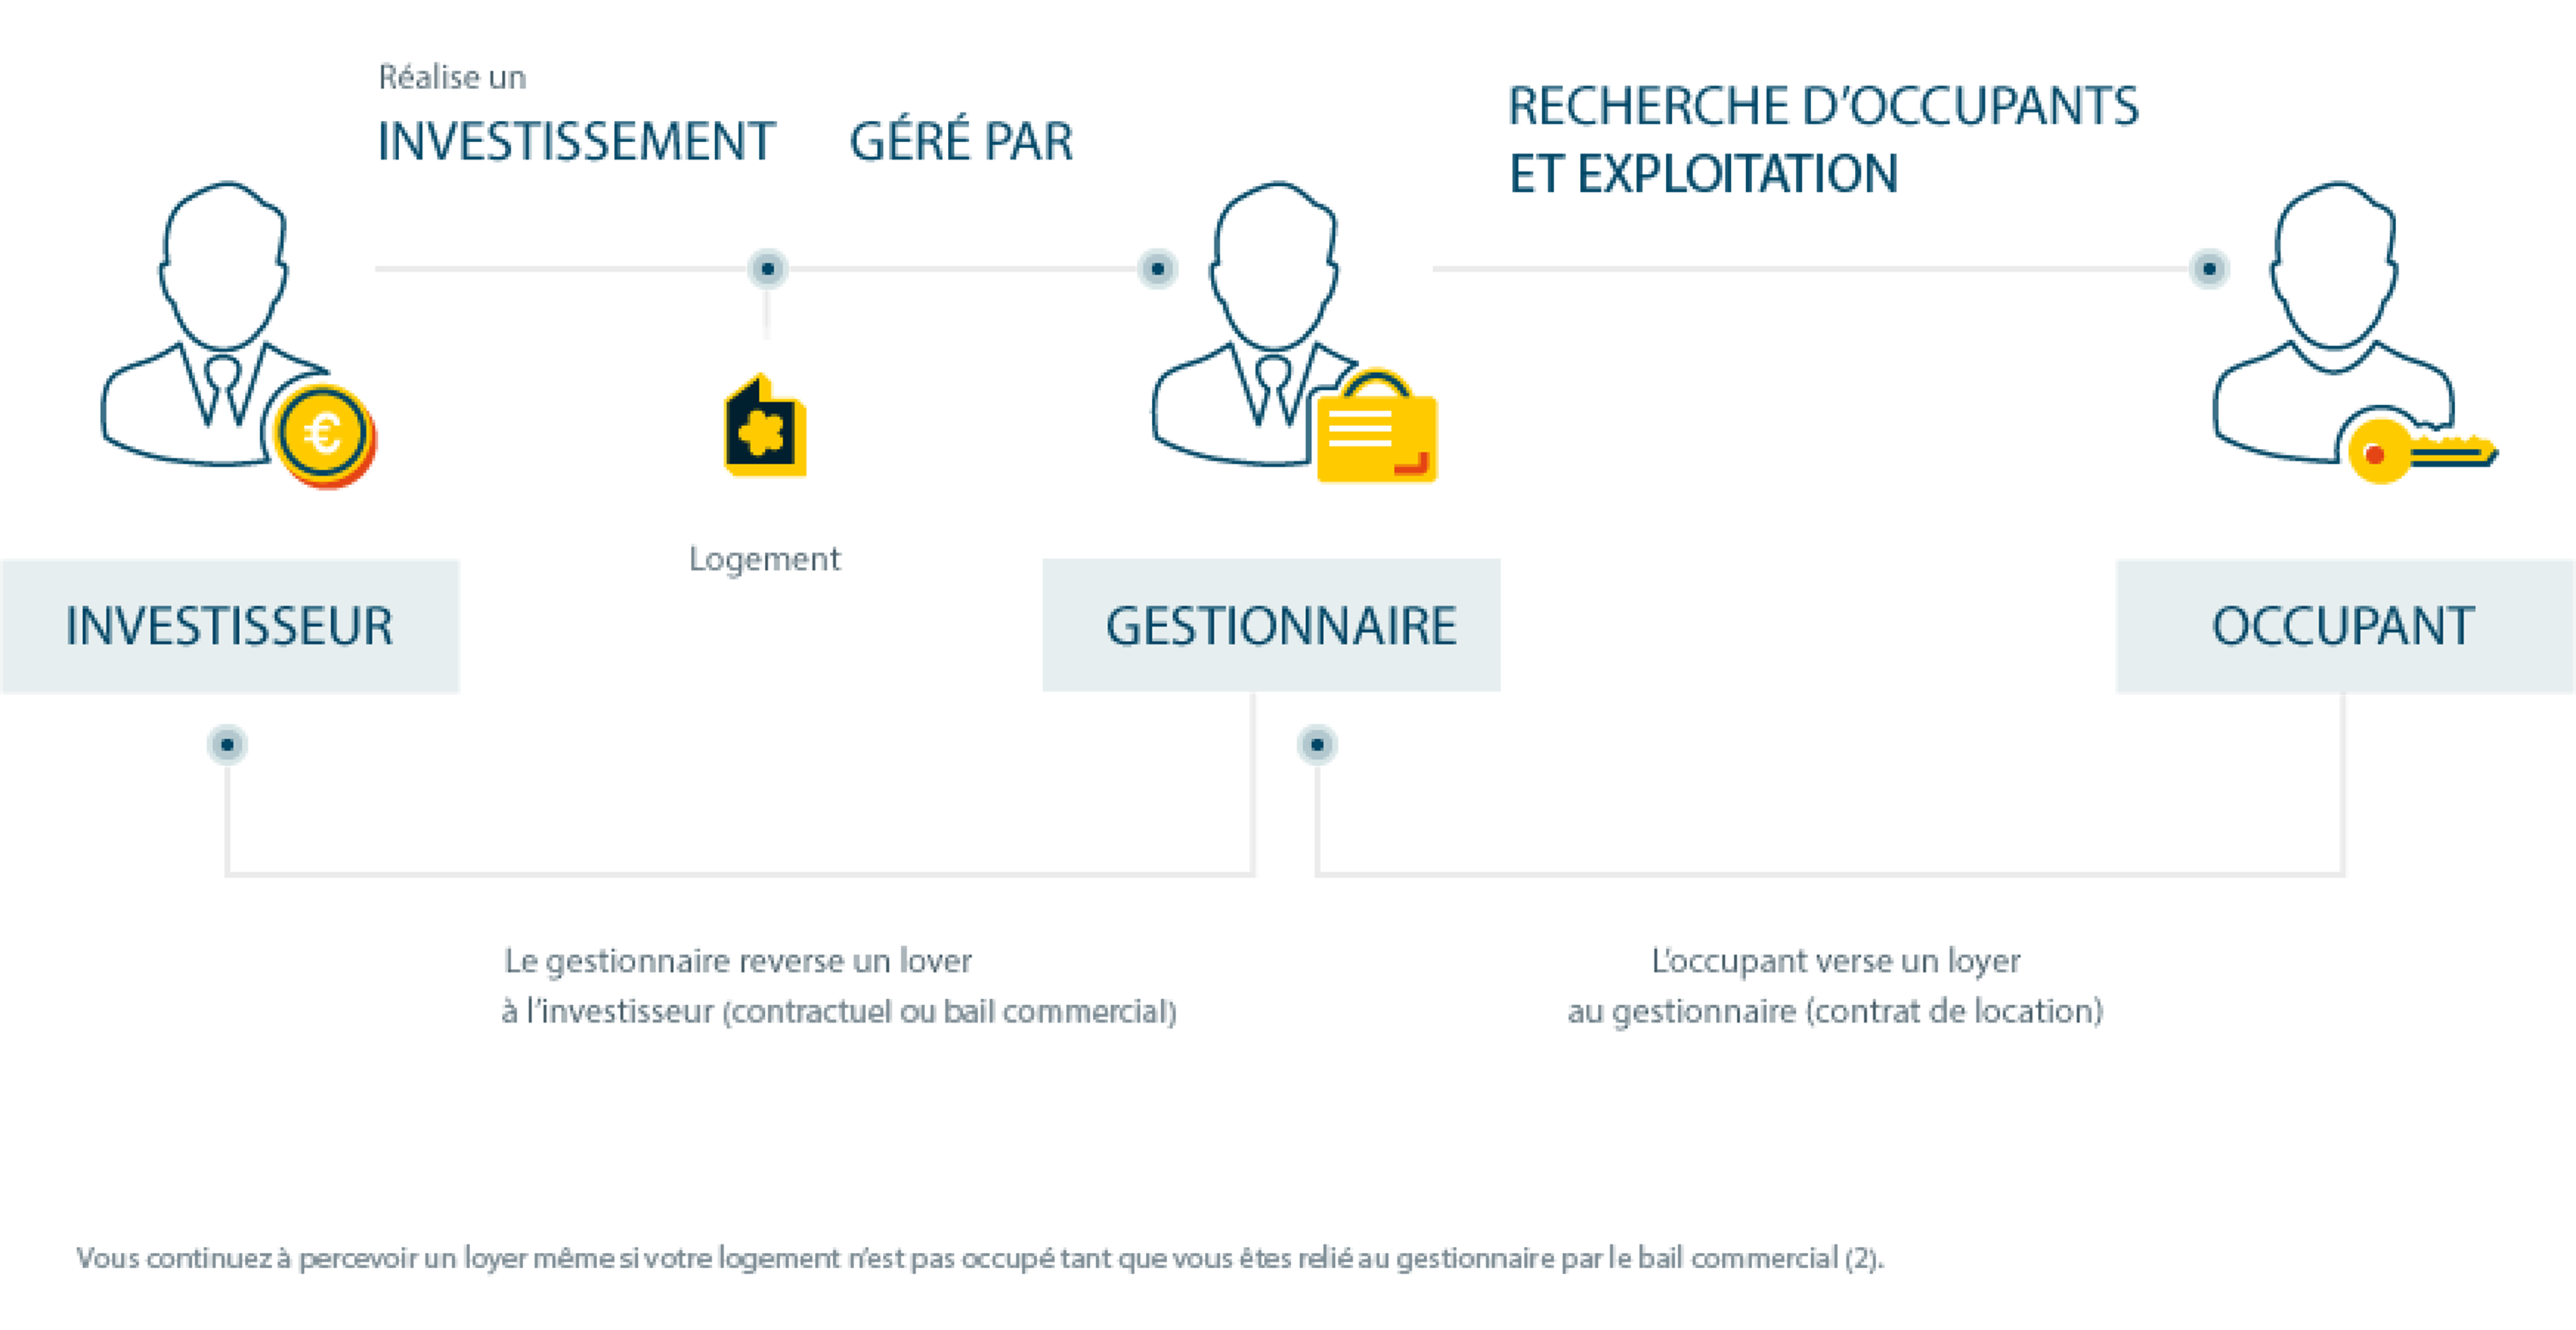
Dans le cadre d’un achat en résidence service, la rentabilité qui dépend des loyers est donc définie par le contrat de bail commercial entre le propriétaire et le gestionnaire. La rentabilité d’un achat immobilier en résidence services est calculée en divisant le loyer perçu par le propriétaire-bailleur pendant toute la durée initiale du bail commercial par le prix d’acquisition du logement, puis en multipliant le résultat par 100, sous réserve de la révision du loyer dans les conditions du bail commercial (les autres frais de l’investissement ne sont pas pris en compte).
(2) Gestion facilitée
C’est le gestionnaire choisi par le promoteur immobilier lors du montage de l’opération qui prend en charge la gestion du contrat de location avec le locataire et la perception du loyer, cela sans coût supplémentaire pour le propriétaire.
(3) Récupération de la TVA
Le Dispositif LMNP (Location Meublée Non Professionnel) Classique et le dispositif LMNP Censi-Bouvard, permettent une récupération de la TVA sur le montant de l’acquisition, soit 20% du prix HT du bien. La TVA est définitivement acquise après 20 ans d’exploitation. En cas de cession du bien ou de cessation de l’activité éligible au dispositif avant le délai de 20 ans, il sera nécessaire de rendre une partie de la TVA restituée au prorata du nombre d’années de détention du bien.
(4) LMNP Classique
Conformément au dispositif LMNP classique, le loueur en meublé non professionnel imposé d’après un régime réel simplifié peut, sous certaines conditions, déduire des loyers de ses locations meublées certaines charges (intérêts d’emprunt et assurance, taxe foncière, charges de copropriété, frais de notaire et frais de dossier, frais de garantie, par exemple). Le loueur en meublé non professionnel im posé d’après un régime réel simplifié peut également déduire l’amortissement du prix d’achat des biens mobiliers pendant 7 à 10 ans et immobiliers pendant 20 à 40 ans à condition que ceux-ci soient inscrits à l’actif de son bilan. Si les charges déduites sont supérieures ou égales aux loyers, le résultat de la balance est nul ou déficitaire, ce qui entraînera pour le loueur en meublé non professionnel des loyers non-fiscalisés. Le statut de loueur non professionnel peut être conservé tant que les recettes locatives sont inférieures à 23.000 € par an, ou que leurs montants ne dépassent pas la moitié des revenus du foyer fiscal de l’investisseur et lorsqu’aucun membre du foyer fiscal n’est inscrit au registre du commerce et des sociétés en qualité de loueur professionnel. L’éligibilité au dispositif LMNP Classique n’est pas garantie par VINCI IMMOBILIER, les conditions d’application étant fixées et vérifiées par l’administration fiscale. Renseignements et informations disponibles auprès de nos conseillers commerciaux ou à l’adresse : https://www.vinci-immobilier-investissement.com/investisseurs-lmnp/
(5) LMNP Censi-Bouvard
Le dispositif LMNP Censi-Bouvard permet à un foyer fiscal achetant un bien au sein d’une résidence de services neuve (résidences étudiantes, établissements pour personnes âgées dépendantes et résidences séniors) de bénéficier d’une réduction fiscale équivalente à 11% du coût total de l’acquisition du bien. Cet avantage fiscal pour un bien immobilier neuf est à hauteur maximale de 300 000 €, prix du logement et frais de notaire inclus. Cette réduction fiscale est répartie équitablement sur 9 ans. L’éligibilité au Dispositif LMNP CENSI-BOUVARD n’est pas garantie par VINCI Immobilier, les conditions d’application étant fixées et vérifiées par l’administration fiscale. Renseignements et informations disponibles auprès de nos conseillers commerciaux ou à l’adresse : https://www.vinci-immobilier-investissement.com/investisseurs-lmnp/
(6) Investir avec ou sans fonds propre
Nous vous invitons à vous rapprocher d’un professionnel en crédit immobilier et/ou d’un établissement bancaire pour estimer avec précision votre éligibilité au dispositif et votre capacité d’emprunt.